事業再生計画を策定するにあたって、目指すべき計画として
「実抜(じつばつ)計画」や「合実(ごうじつ)計画」と呼ばれるものがあります。
「実抜計画」とは、
「実現可能性の高い抜本的な事業再生計画」、
「合実計画」とは、
「合理的かつ実現可能性の高い事業再生計画」を意味します。
どちらも、単に将来の売上や利益を予測した計画ではなく、実際に実行できる可能性が高く、経営改善や事業再生につながる内容であることが求められます。
それぞれの主な数値基準等は、下表のとおりです。
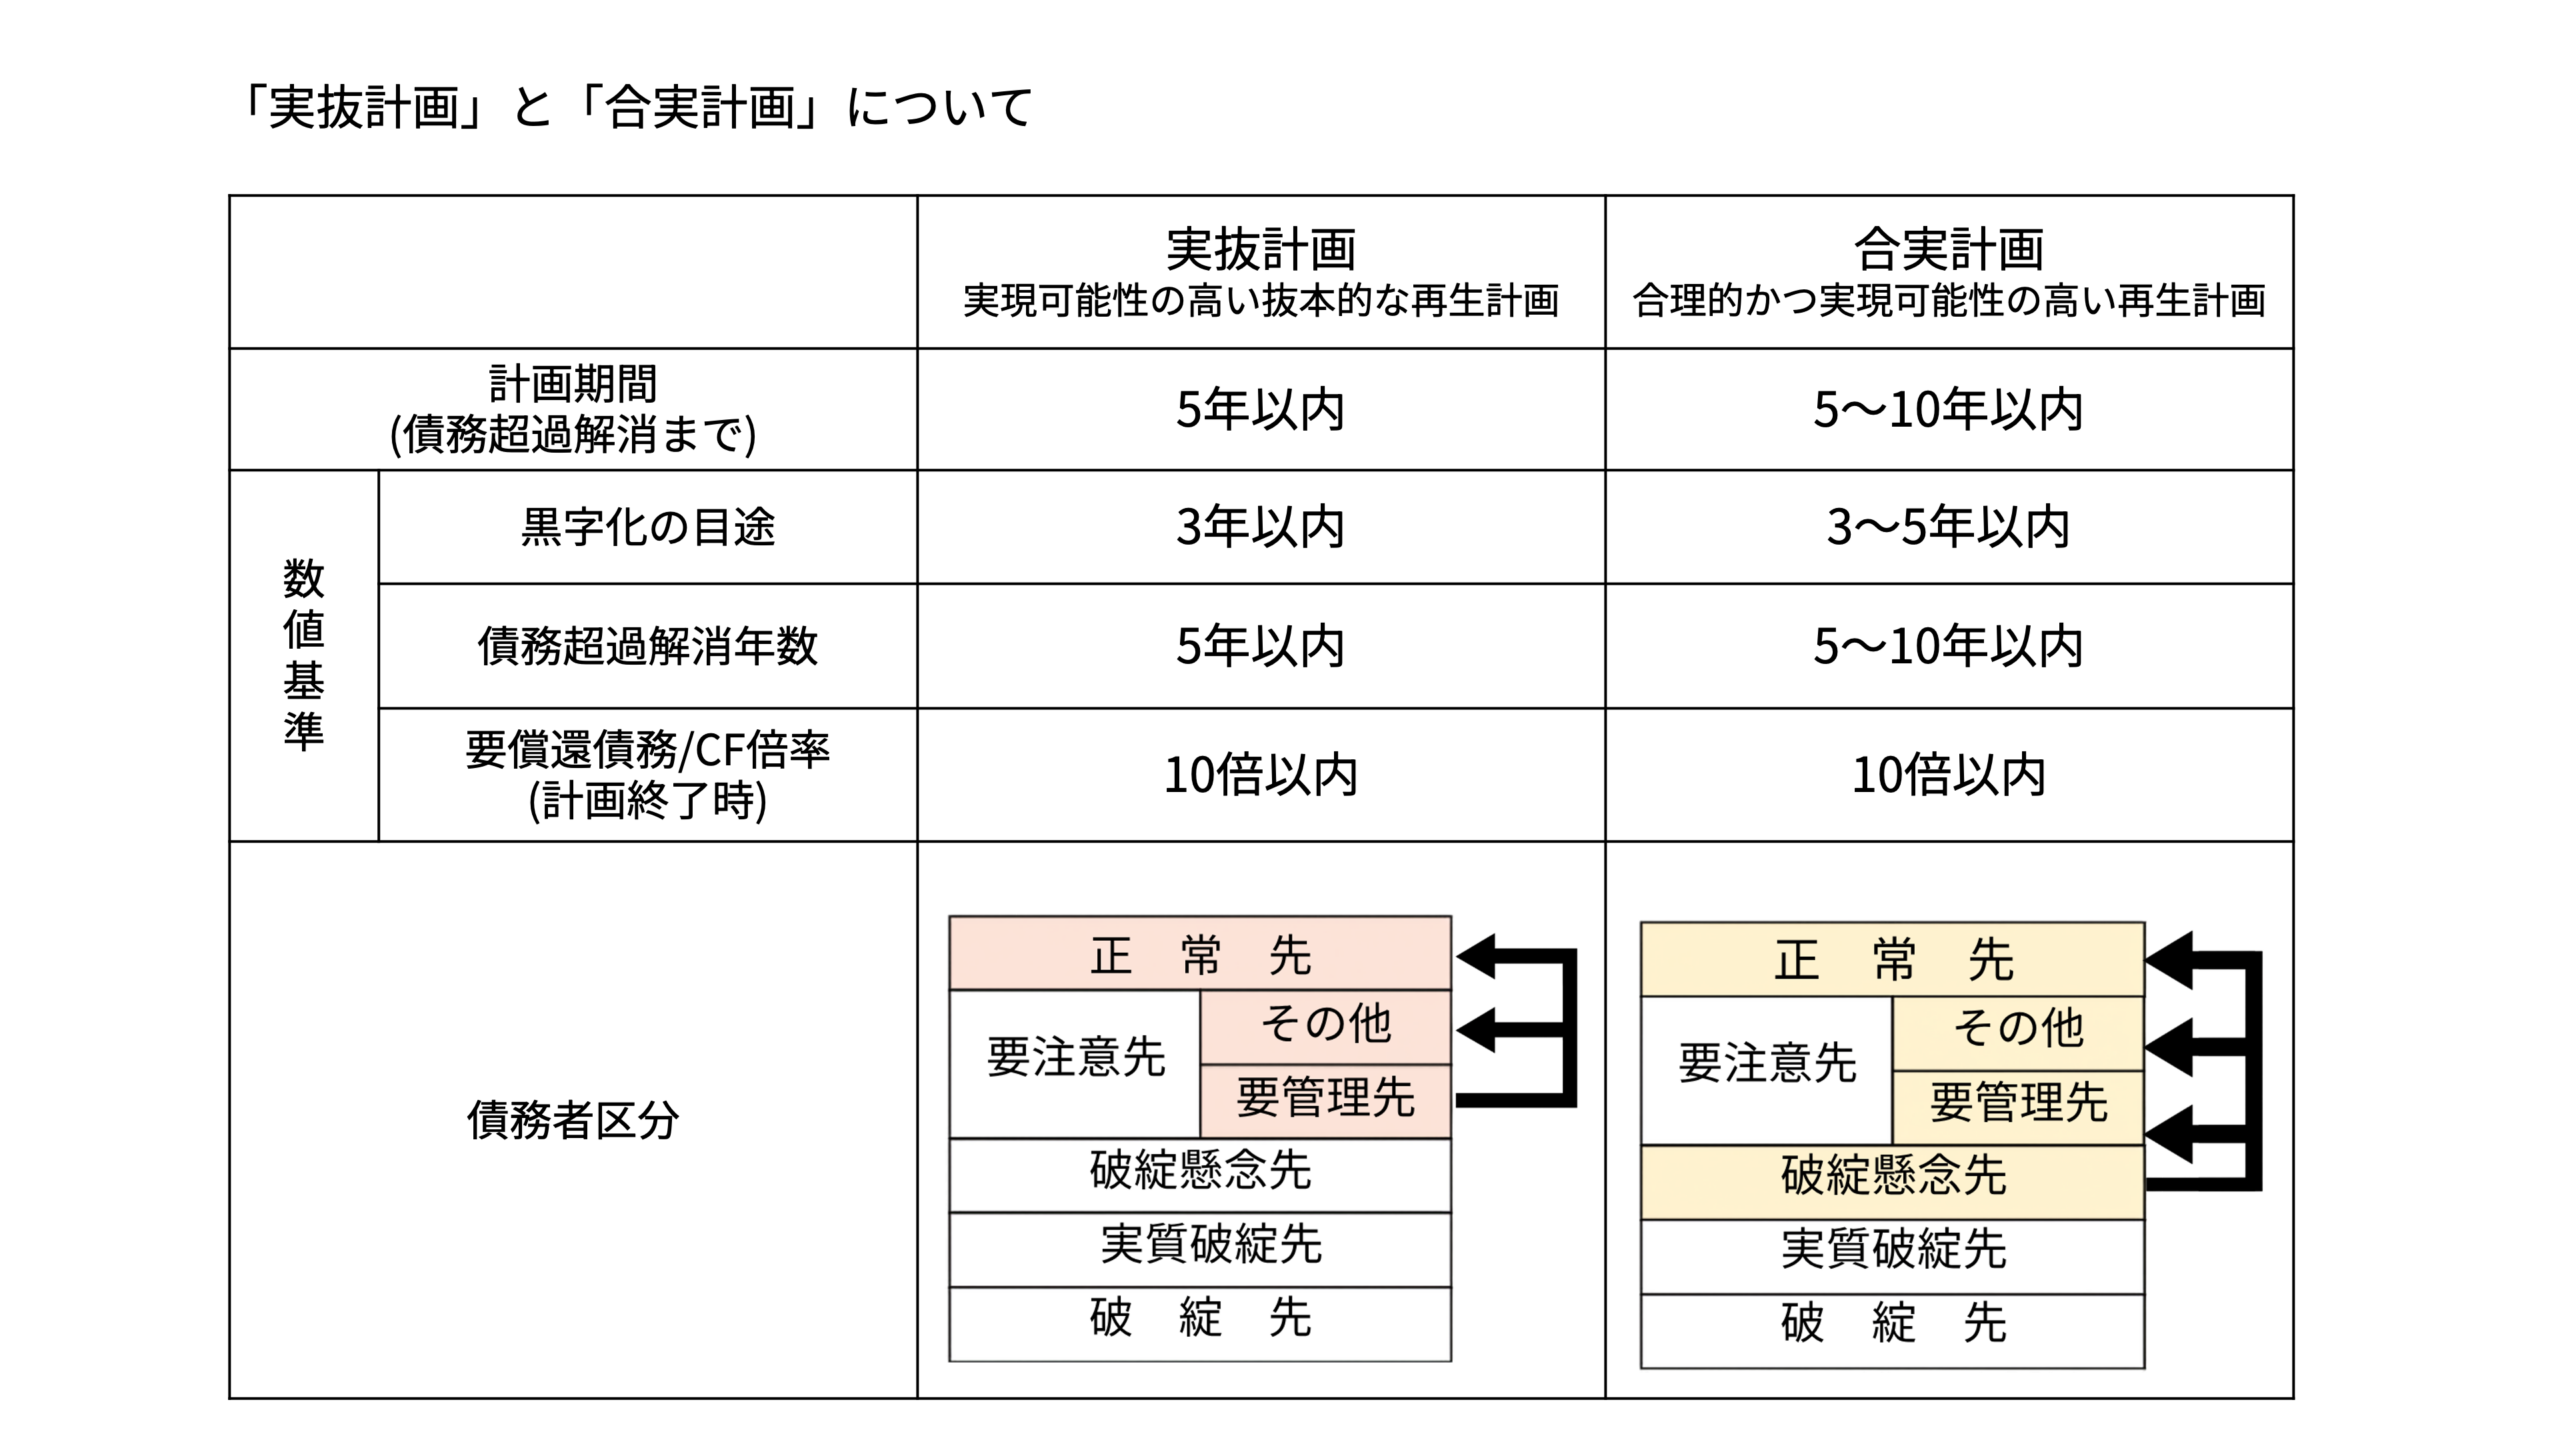
一般的に、「合実計画」よりも「実抜計画」の方が、数値基準はやや厳しいものとなっています。
また、こうした計画の対象としては、金融機関の債務者区分が「破綻懸念先」や「要注意先(要管理先)」となっている企業などが想定されます。
計画を策定することで、何が変わるのか
再生計画は、実行後の結果ではなく、金融機関の同意が得られ計画がスタートする時点で「実抜計画」の基準を満たしていることが債務者区分を見直す際の判断材料となります。具体的には、金融機関の債務者区分が「要管理先」となっている企業については、「その他要注意先」以上への見直しにつながる可能性があります。
また、「実抜計画」同様に、金融機関の同意が得られ計画がスタートする段階で「合実計画」の基準を満たしている場合には、「破綻懸念先」から「要管理先」以上への見直しにつながる可能性があります。
債務者区分が改善することは、企業にとって金融取引の正常化に向けた一歩となります。
財務内容や収益力が改善し、金融機関からの信用力が回復することで、将来的な資金調達についても検討しやすくなることが期待されます。
一方、金融機関にとっても、債務者区分の改善によって貸倒引当金の負担軽減につながり、新たな融資を検討しやすくなることが期待されます。
ただし、債務者区分の判断や融資の可否については、最終的には各金融機関が個別に判断するものです。
「実現可能性が高い」とは
「実抜計画」と「合実計画」に共通する重要なポイントが、「実現可能性が高い計画であること」です。
具体的には、主に次のような要件が挙げられます。
- 計画の実現に必要な関係者の同意が得られていること
- 計画における債権放棄などの支援額が確定しており、計画を超える追加的な支援が必要と見込まれる状況ではないこと
- 売上高、費用、利益などの予測が十分に厳しく見積もられ、実現可能性が高いと判断できる内容となっていること
つまり、希望的な見通しだけで作成するのではなく、実際の事業環境や企業の状況を踏まえ、着実に実行できる計画であることが重要になります。
活性化協議会の再生計画との関係
中小企業活性化協議会が策定支援に関与する再生計画において求められる数値基準は「実抜計画」とほぼ同じ考え方となっています。
そのため、協議会における数値基準を満たした再生計画であれば、金融機関にとって「実抜計画」とみなされるものと考えられます。
なお、債務者が中小企業の場合には、「合実計画」を「実抜計画」とみなすことが可能とされています。
「実抜計画」「合実計画」の定義等については、金融庁の「監督指針」や「貸出条件緩和債権関係Q&A」などにも記載されています。
2026.9.30